

Finanzas de la Ciudad al primer semestre 2026 – capítulo I
30/09/2026 · Ernesto Frugoli
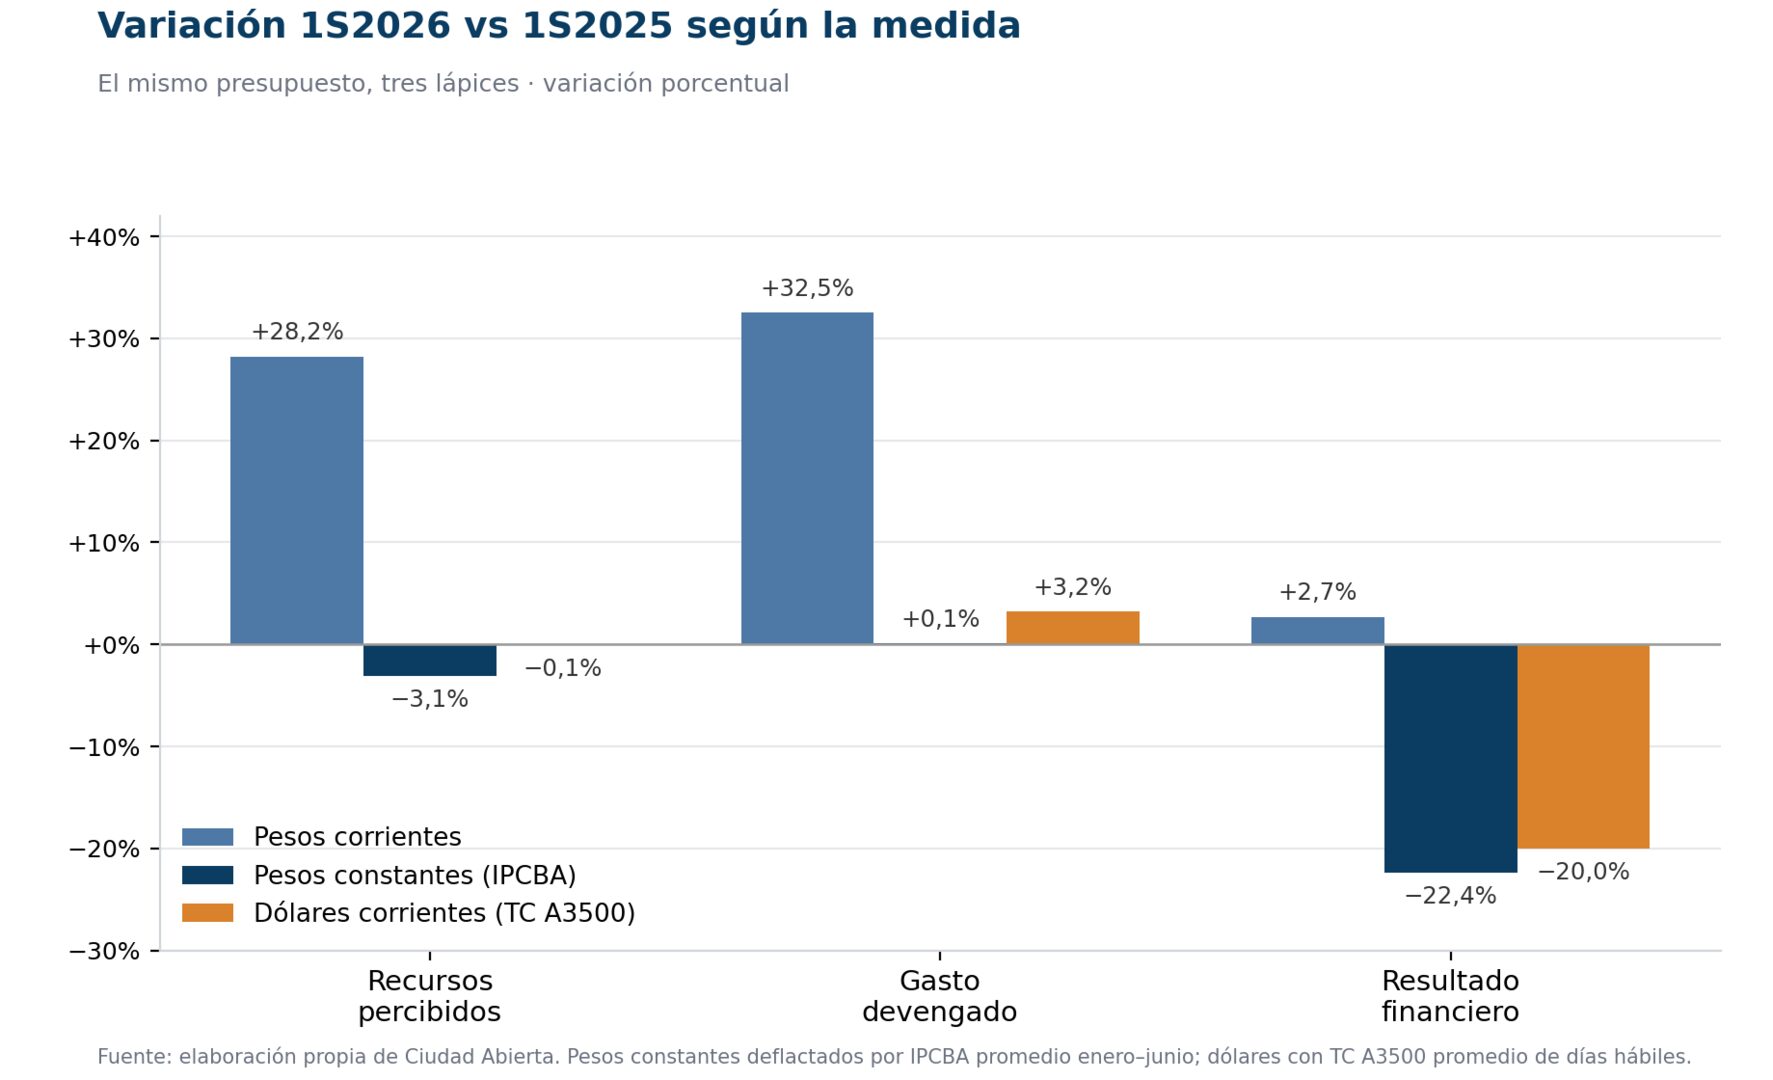
Comparación de la ejecución presupuestaria de la Ciudad de Buenos Aires al cierre del segundo trimestre (enero–junio) de 2025 y 2026, en pesos corrientes, pesos constantes (IPCBA) y dólares corrientes (TC A3500 del BCRA, promediado día por día sobre los días hábiles publicados). Elaboración propia de Ciudad Abierta sobre los informes oficiales de la Dirección General de Contaduría (Ministerio de Hacienda y Finanzas del GCBA). Cifras provisorias. Importes en millones de pesos corrientes salvo indicación en US$.
La recaudación creció 28,2% en pesos, pero quedó plana en dólares (−0,1%) y cayó 3,1% en términos reales. El gasto le ganó a la inflación por un margen mínimo (+0,1% real; +3,2% en dólares) y el superávit del semestre se achicó 22,4% en pesos constantes y 20,0% en dólares.
Lo esencial en seis puntos
- La Ciudad recaudó $8.021.566 millones al 2T2026: un 28,2% más que hace un año. Pero perdió contra la inflación (cayó 3,1% en pesos constantes) y quedó casi igual en dólares: US$5.669,5 millones (−0,1%).
- El gasto devengado llegó a $7.104.106 millones: +32,5% nominal, apenas +0,1% en términos reales y US$5.021,0 millones (+3,2%) en dólares.
- El resultado fue superávit de $917.460 millones. En pesos nominales aparenta crecer (+2,7%), pero es 22,4% más reducido en pesos constantes y 20,0% en dólares: US$648,4 millones.
- El sueldo estatal pesa casi la mitad del gasto: personal absorbe $3.509.818 millones (49,4% del devengado; US$2.480,7 millones) y quedó estable en términos reales (−0,1%).
- Cambió la forma de financiarse: en 2025 el semestre se cubrió con saldos propios (casi sin deuda nueva: solo $491 millones del BID); en 2026 la Ciudad colocó $678.308 millones de deuda externa (US$479,4 millones, Ley 6.734 de administración de pasivos) más $3.322 millones del BID.
- ¿Por qué la medida cambia la lectura? Porque el dólar del semestre subió 28,4% y el IPCBA porteño 32,4%: lo que en pesos creció menos que la inflación, y en dólares baja. El mismo presupuesto, tres lápices.
El tablero: todo junto, en dólares
Antes de los cuadros, la vista completa con indicadores, composición del gasto y la serie del tipo de cambio. En el post de la plataforma va incrustado como tablero interactivo; acá queda el enlace: abrir el tablero interactivo
Agregados del semestre, en las tres medidas
| Concepto | 1S2025 ($M) | 1S2026 ($M) | 1S2026 ($M const.) | Var. nominal | Var. constante | 1S2025 (US$M) | 1S2026 (US$M) | Var. US$ |
|---|---|---|---|---|---|---|---|---|
| Recursos percibidos | 6.256.482 | 8.021.566 | 6.059.500 | +28,2% | −3,1% | 5.675,6 | 5.669,5 | −0,1% |
| Gasto devengado | 5.363.172 | 7.104.106 | 5.366.380 | +32,5% | +0,1% | 4.865,3 | 5.021,0 | +3,2% |
| Resultado financiero | 893.310 | 917.460 | 693.051 | +2,7% | −22,4% | 810,4 | 648,4 | −20,0% |
Pesos constantes = pesos corrientes deflactados por IPCBA promedio enero–junio (factor 1,3238), a pesos de 1S2025. Dólares = TC A3500 promedio sobre días hábiles publicados por el BCRA ($1.102,34 en 1S2025; $1.414,86 en 1S2026).
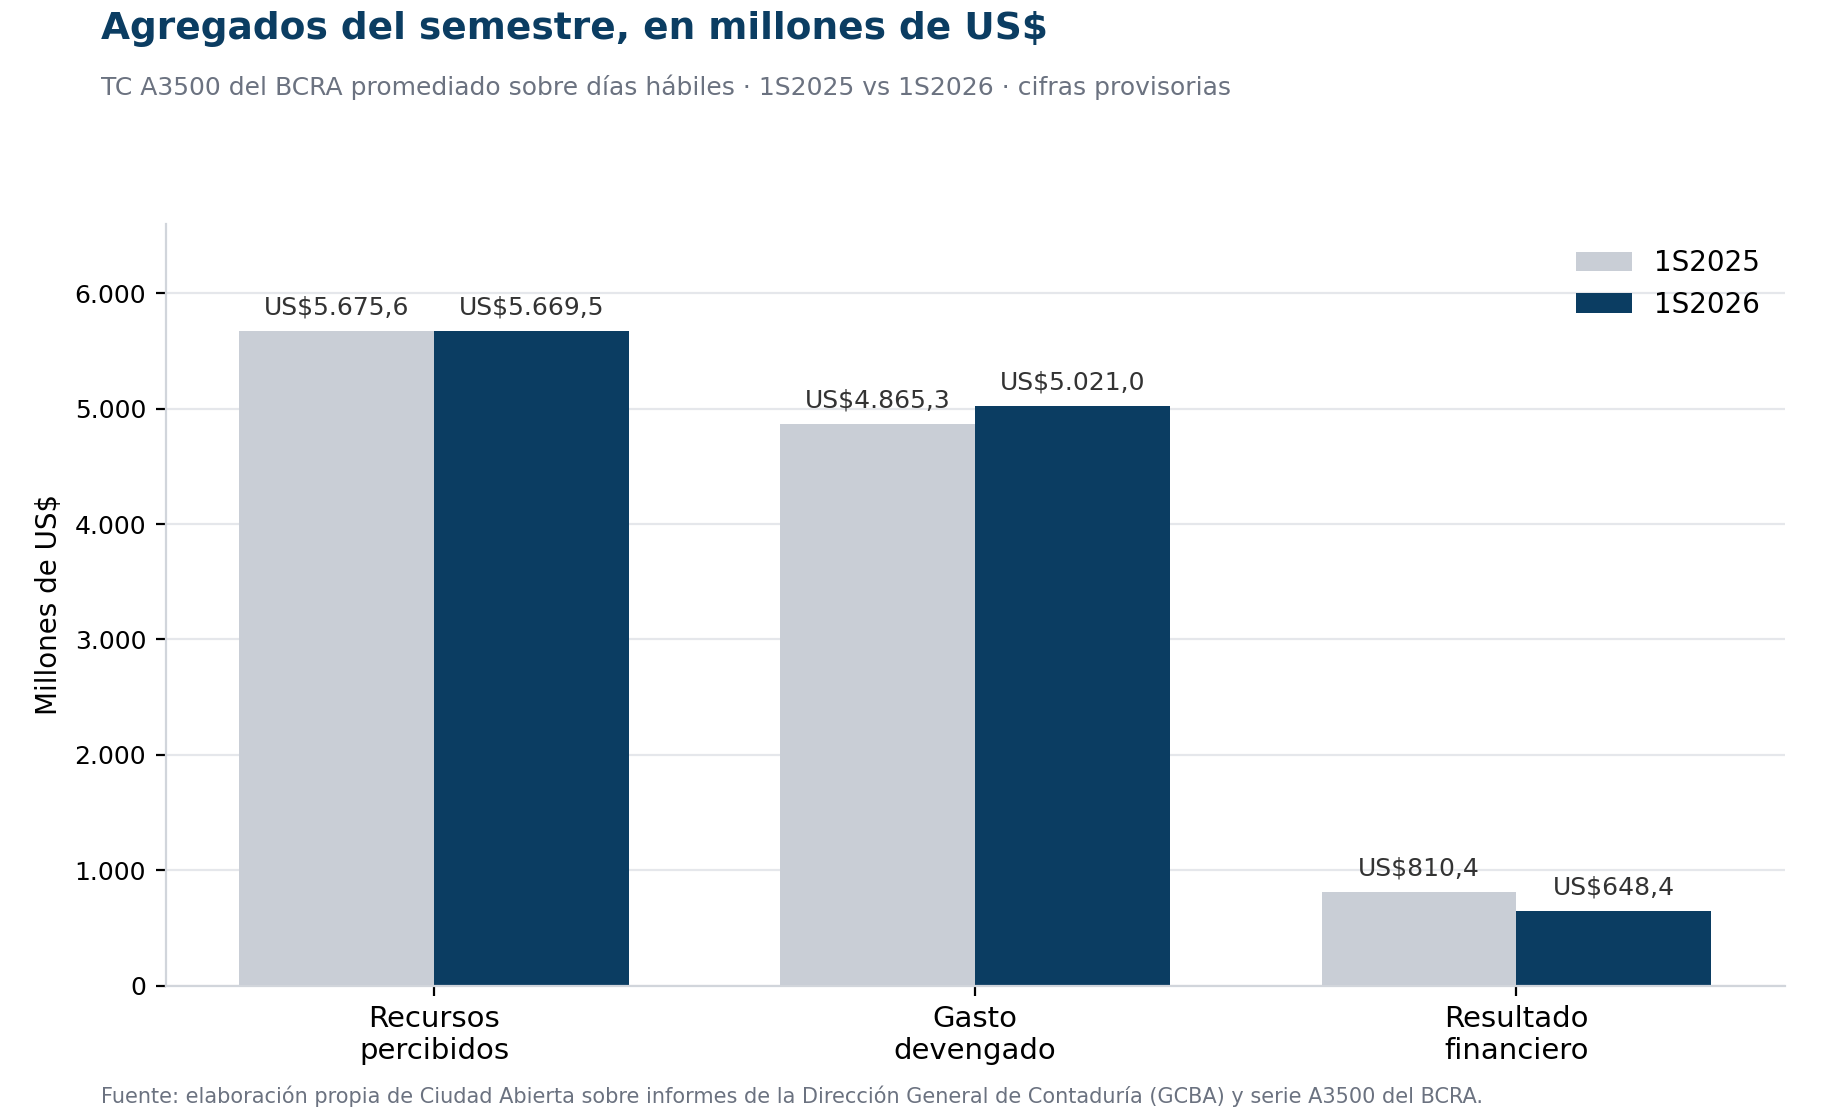 Gráfico 1. Agregados del semestre en millones de US$ corrientes.
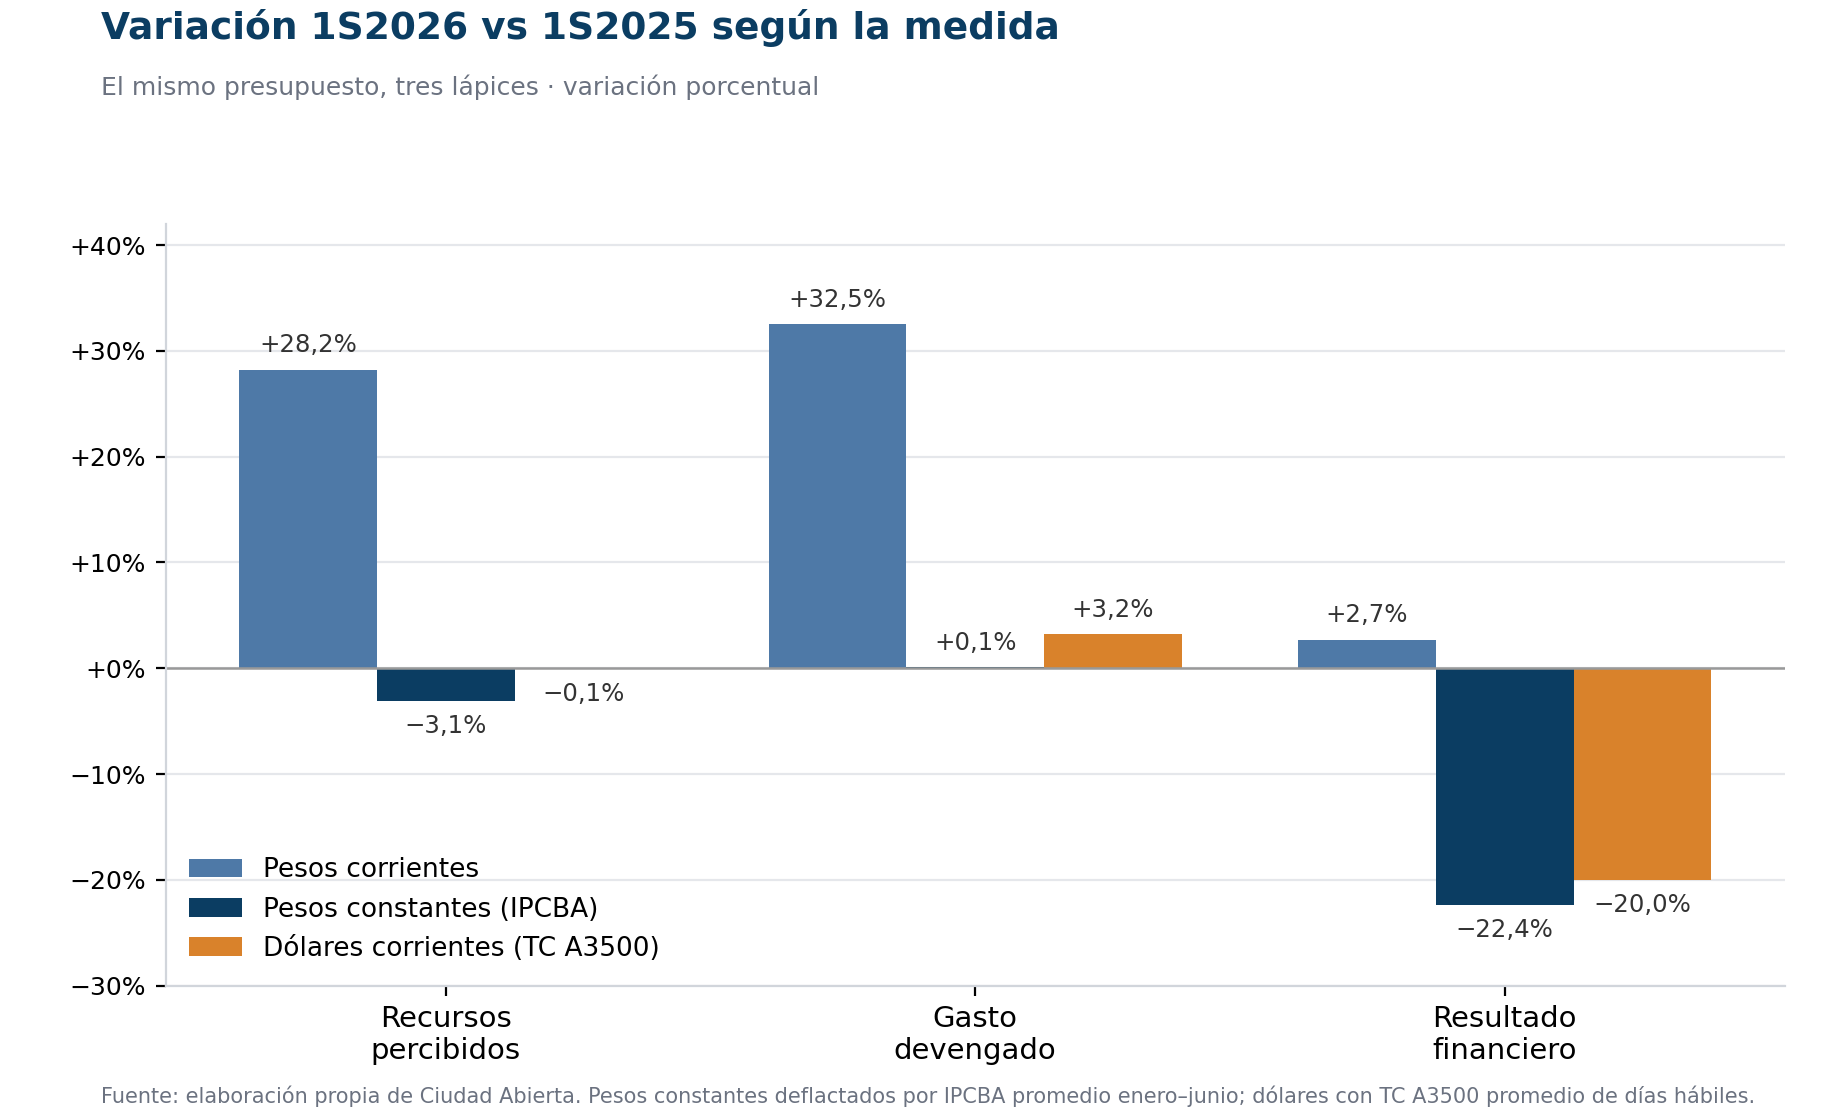 Gráfico 2. Variación 1S2026 vs 1S2025 de los agregados en cada medida.
Recursos: los impuestos no le ganan ni a la inflación ni al dólar
| Rubro | 1S2025 ($M) | 1S2026 ($M) | Var. nominal | Var. constante | Var. US$ |
|---|---|---|---|---|---|
| Ingresos tributarios | 5.168.098 | 6.622.213 | +28,1% | −3,2% | −0,2% |
| Ingresos no tributarios | 133.031 | 239.587 | +80,1% | +36,1% | +40,3% |
| Venta de bienes y servicios | 89.033 | 135.874 | +52,6% | +15,3% | +18,9% |
| Rentas de la propiedad | 150.801 | 261.828 | +73,6% | +31,2% | +35,3% |
| Transferencias corrientes | 709.544 | 759.667 | +7,1% | −19,1% | −16,6% |
| Venta de activos | 2.724 | 291 | −89,3% | −91,9% | −91,7% |
| Transferencias de capital | 2.752 | 1.029 | −62,6% | −71,7% | −70,9% |
| Recuperación de préstamos LP | 499 | 1.077 | +115,8% | +63,0% | +68,1% |
| Recursos de capital (subtotal) | 5.975 | 2.397 | −59,9% | −69,7% | −68,7% |
| TOTAL | 6.256.482 | 8.021.566 | +28,2% | −3,1% | −0,1% |
Los tributos (el 82,5% de la recaudación) caen (-3,2% real) y se mantienen constantes en dólares. Los que ganan terreno son los ingresos no tributarios (+36,1% real) y las rentas de la propiedad (+31,2% real). En cambio, las transferencias corrientes (principalmente de Nación) cayeron 19,1% en términos reales y 16,6% en dólares, y los recursos de capital quedaron a menos de la mitad.
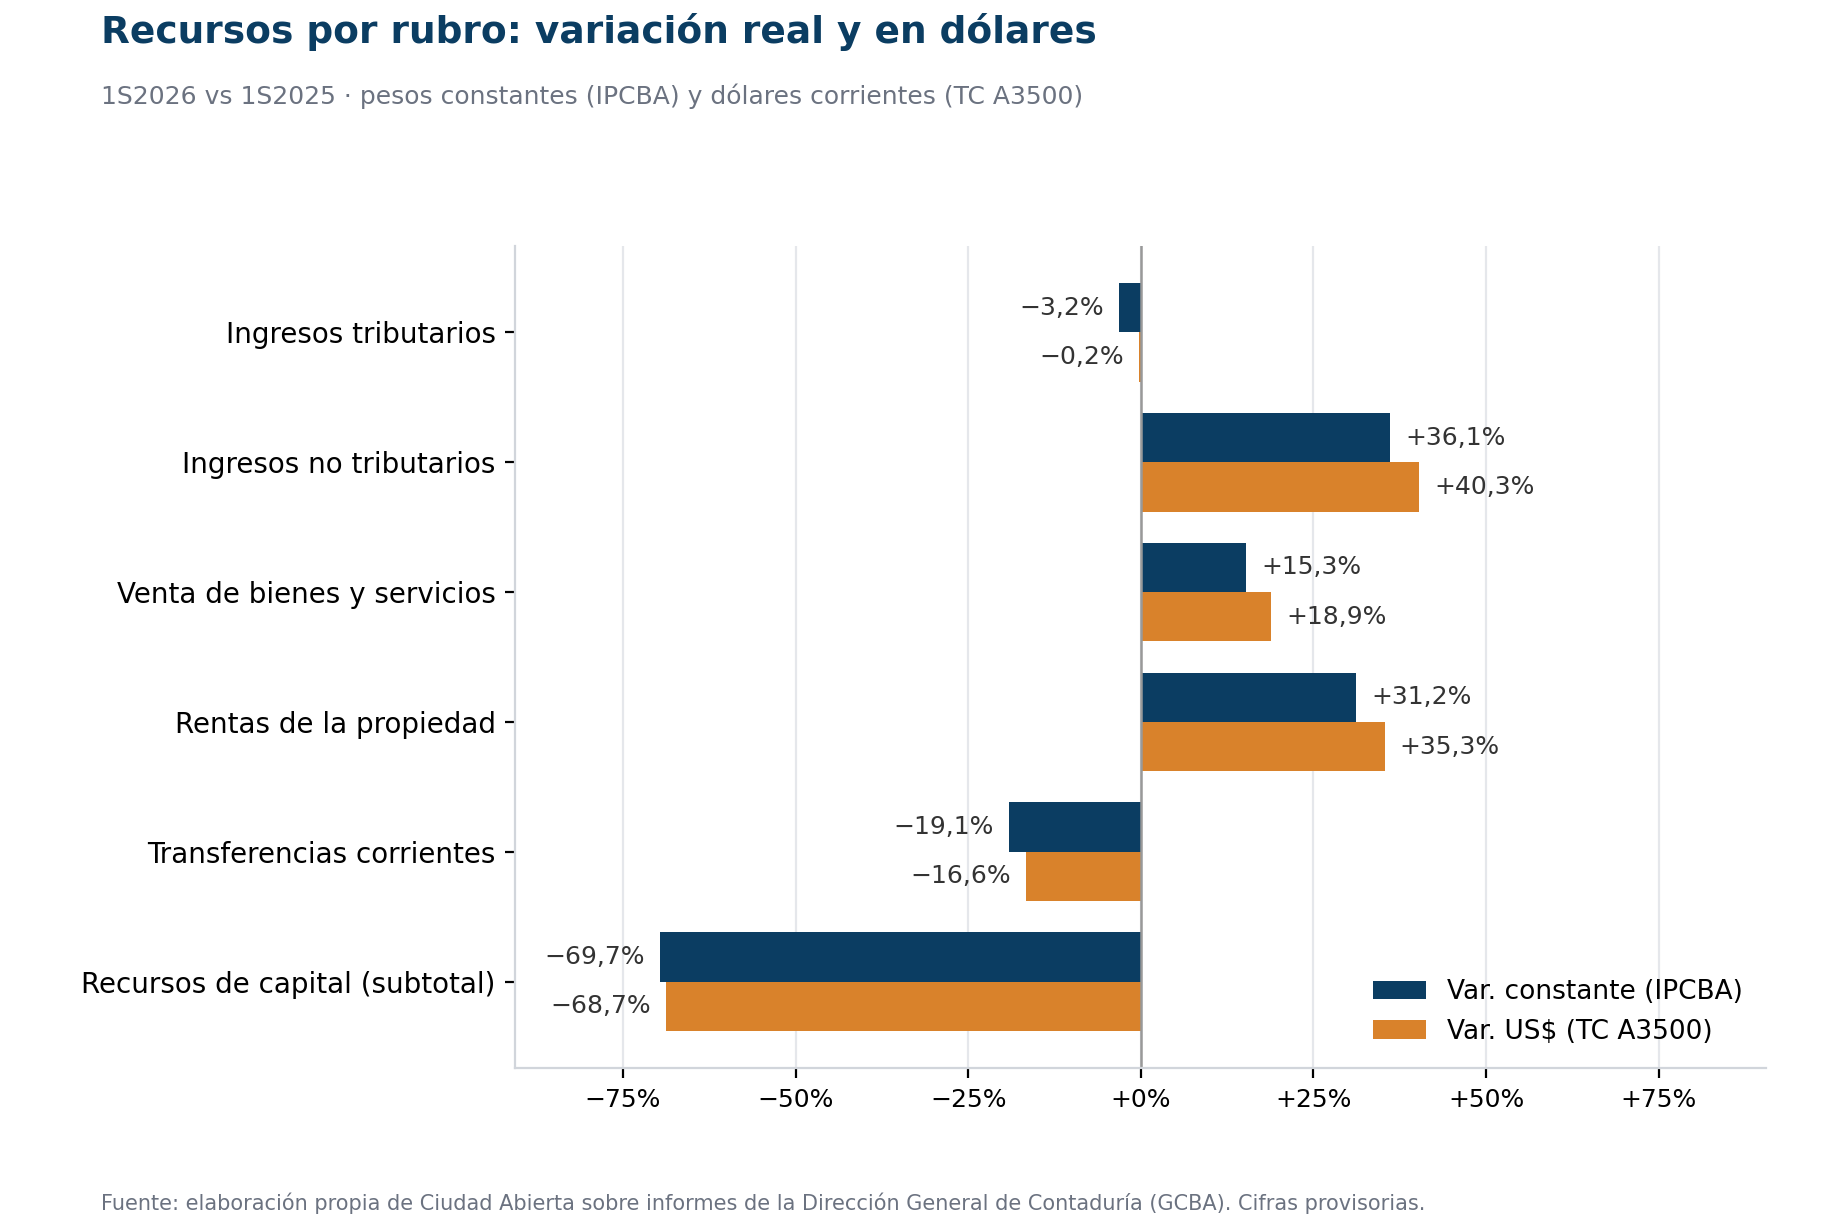 Gráfico 3. Variación por rubro de recursos: pesos constantes vs dólares corrientes.
Gasto: personal al 49% y la deuda que vuelve a correr
| Inciso | 1S2025 ($M) | 1S2026 ($M) | Var. nominal | Var. constante | Var. US$ |
|---|---|---|---|---|---|
| 1. Personal | 2.653.528 | 3.509.818 | +32,3% | −0,1% | +3,1% |
| 2. Bienes de consumo | 150.036 | 189.848 | +26,5% | −4,4% | −1,4% |
| 3. Servicios no personales | 1.372.814 | 1.757.379 | +28,0% | −3,3% | −0,3% |
| 4. Bienes de uso (inversión) | 370.434 | 468.792 | +26,5% | −4,4% | −1,4% |
| 5. Transferencias | 749.654 | 989.253 | +32,0% | −0,3% | +2,8% |
| 6. Activos financieros | 14.260 | 72.104 | +405,6% | +282,0% | +294,0% |
| 7. Servicio de la deuda | 52.437 | 94.076 | +79,4% | +35,5% | +39,8% |
| 8. Otros gastos | 0,0 | 22.836,0 | n/c* | n/c* | n/c* |
| TOTAL | 5.363.172 | 7.104.106 | +32,5% | +0,1% | +3,2% |
* Otros gastos pasa de $9,1 mil a $22.836,0 millones: la base de 2025 es mínima y el porcentaje no resulta informativo. El cuadro incluye las ocho filas del informe y suma el total impreso.
Todo el gasto quedó prácticamente estable en términos reales, con dos excepciones: el servicio de la deuda (+35,5% real; +39,8% en dólares) y los activos financieros (aportes de capital, préstamos y adelantos), que se quintuplicaron. En dólares, personal (+3,1%) y transferencias (+2,8%) quedan arriba del total (+3,2% solo por activos financieros); bienes de consumo, inversión y servicios no personales se achican.
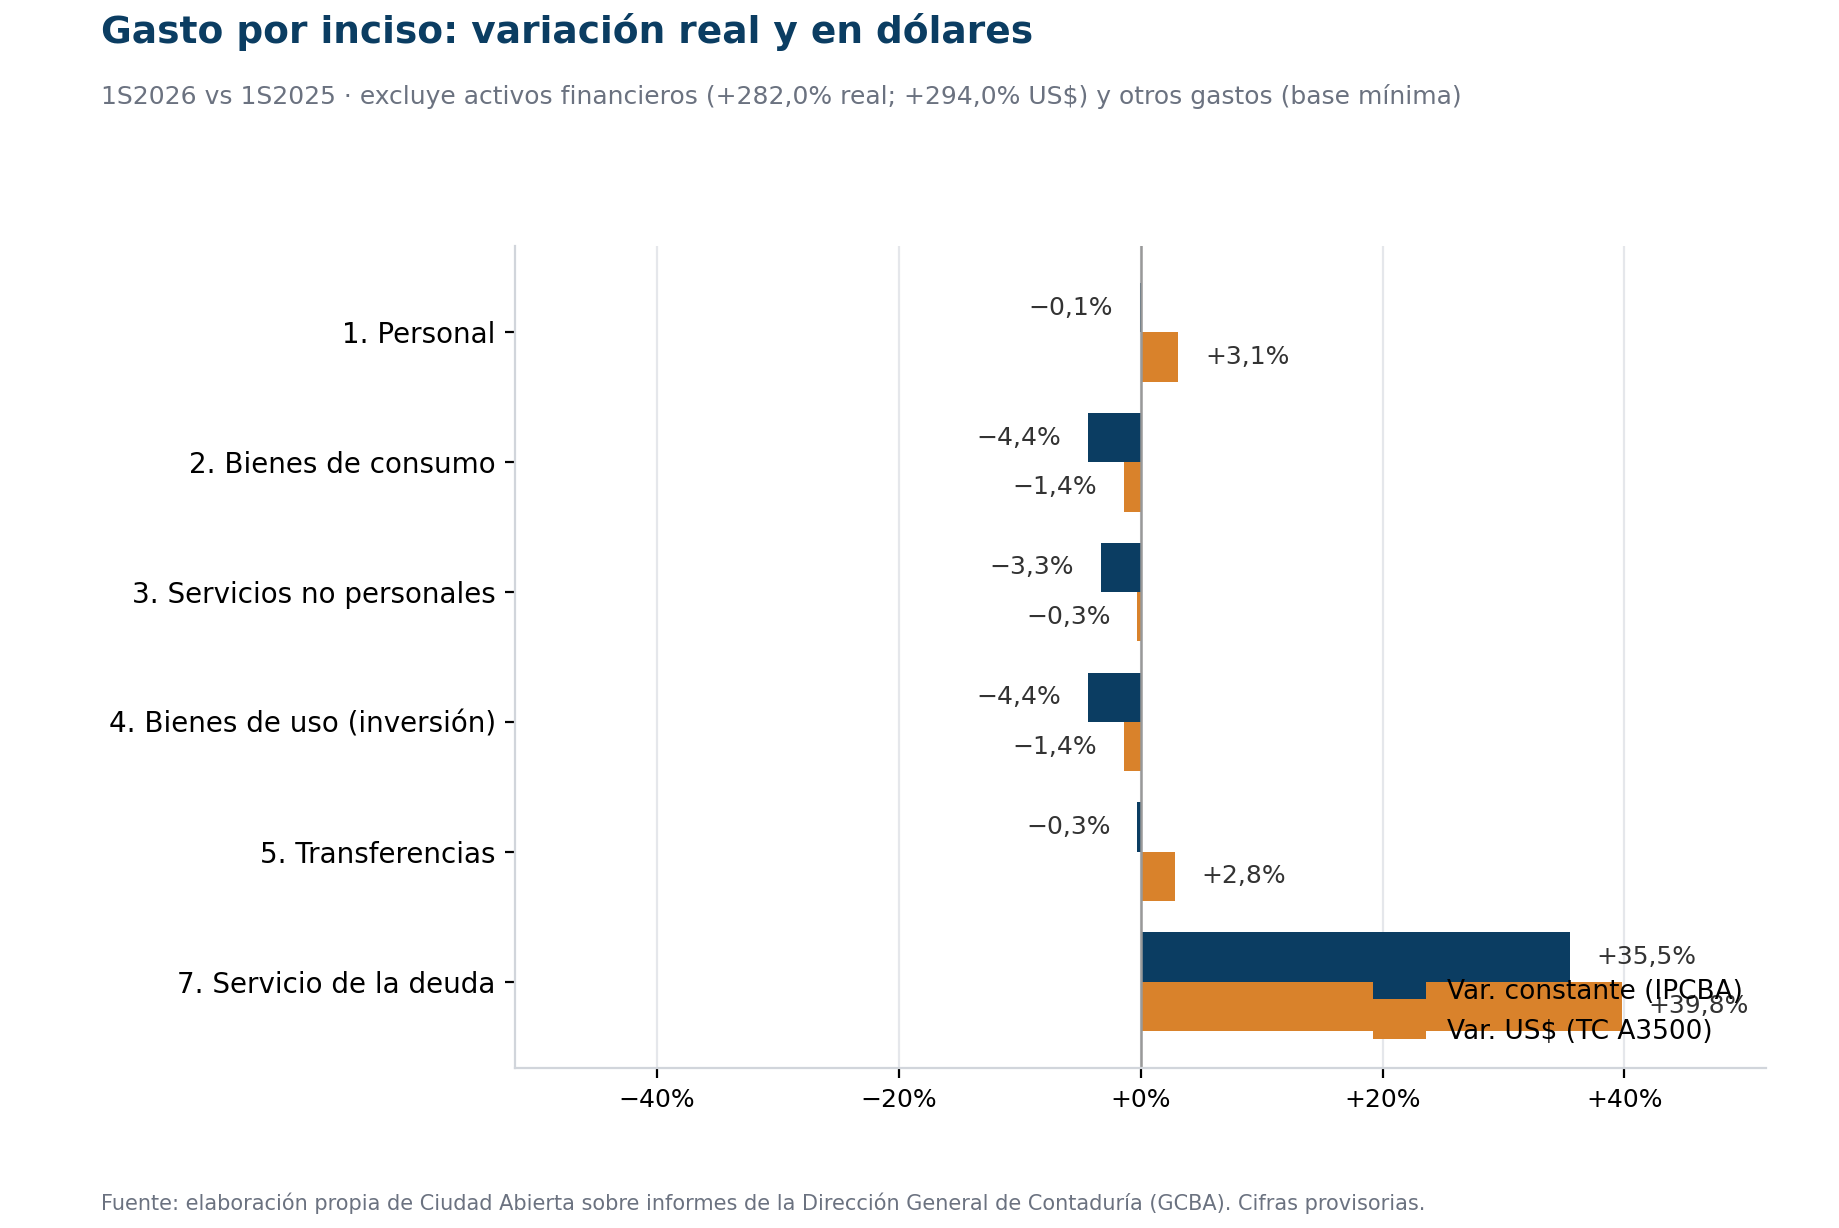 Gráfico 4. Variación por inciso de gasto: pesos constantes vs dólares corrientes (excluye activos financieros y otros gastos).
¿Cómo se reparte cada peso gastado?
Casi la mitad de cada peso devengado se va en sueldos: personal concentra el 49,4% del gasto (US$2.480,7 millones), seguido por servicios no personales (24,7%) y transferencias (13,9%). El servicio de la deuda, aunque crece fuerte, todavía pesa apenas 1,3% del total (US$66,5 millones).
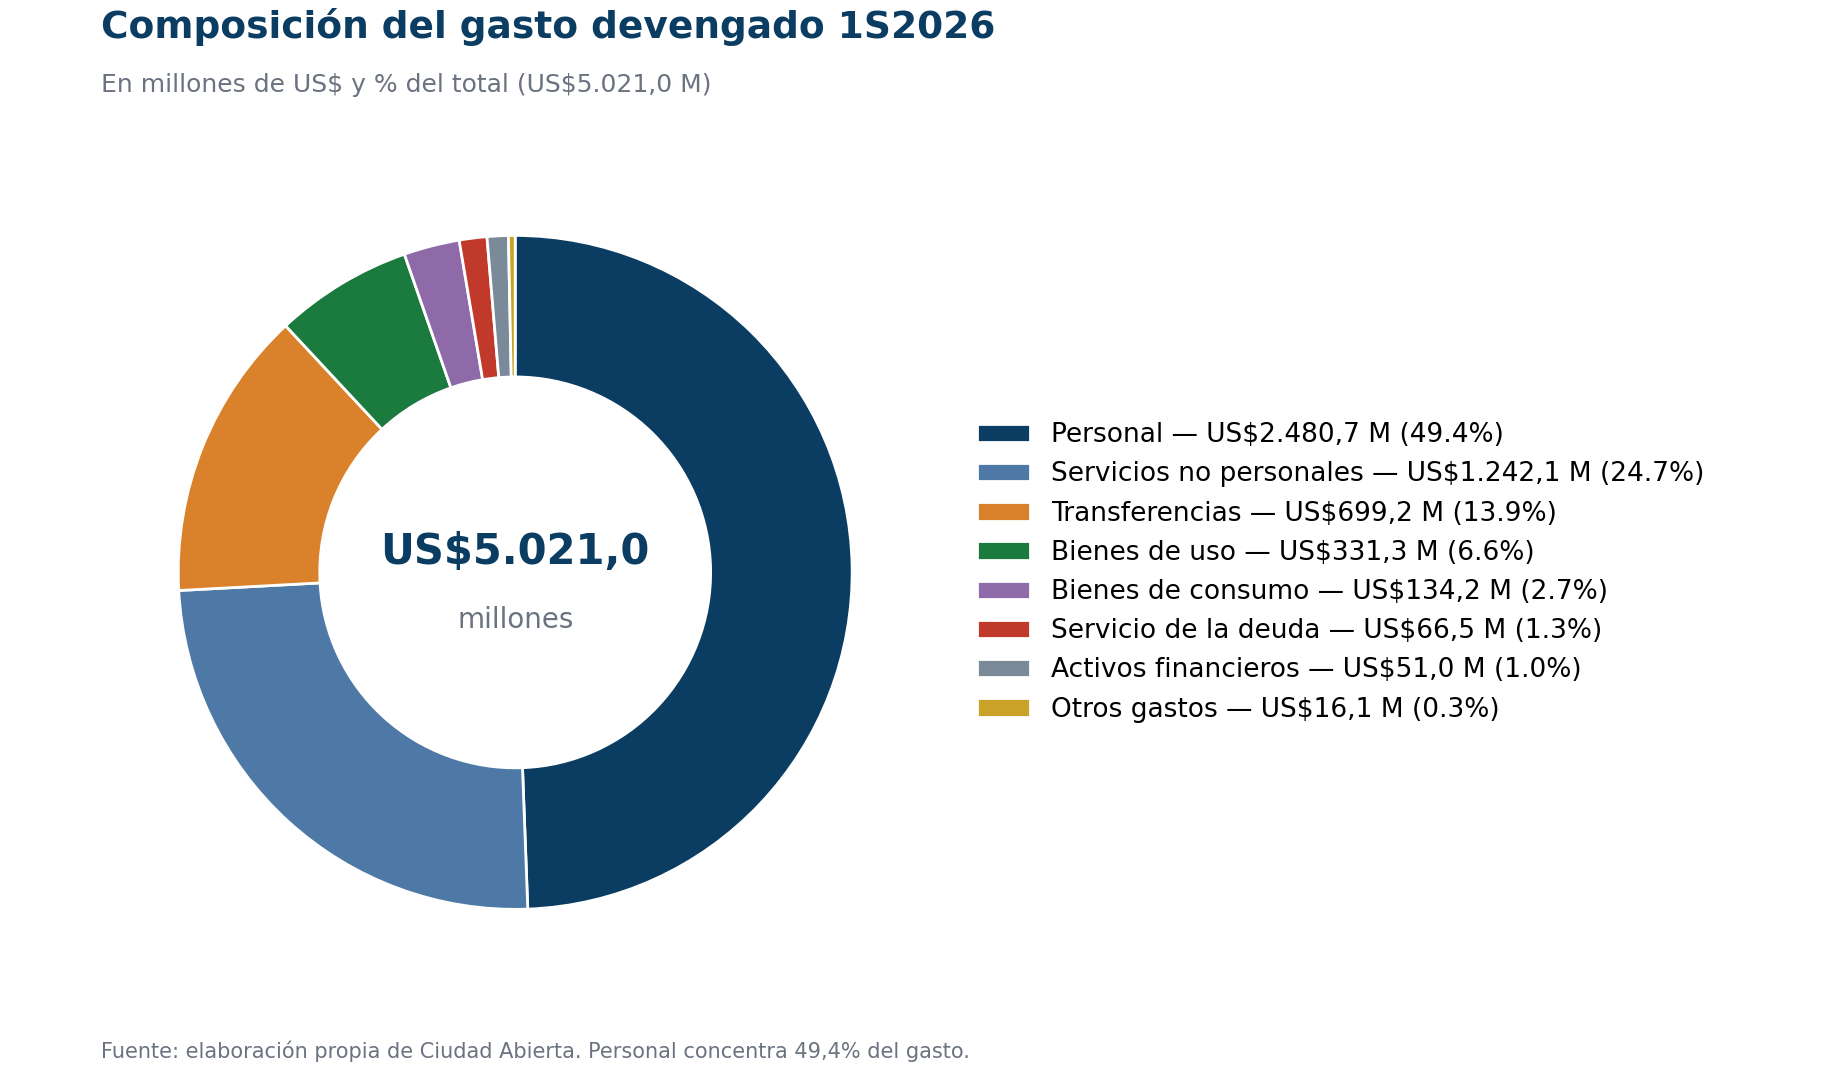 Gráfico 5. Composición del gasto devengado 1S2026 en millones de US$ corrientes.
Financiamiento: después de un año sin deuda, vuelven los dólares prestados
| Concepto | 1S2025 ($M) | 1S2026 ($M) | 1S2025 (US$M) | 1S2026 (US$M) | Var. US$ |
|---|---|---|---|---|---|
| Saldos de ejercicios anteriores | 1.639 | 1.642 | 1,5 | 1,2 | −22,0% |
| Endeudamiento (Ley 6.734) | 0 | 678.308 | 0,0 | 479,4 | n/c |
| Préstamos sector externo (BID) | 491 | 3.322 | 0,4 | 2,3 | base mín. |
| Otras fuentes financieras netas | 57.457 | 0 | 52,1 | 0,0 | −100,0% |
| Total fuentes percibidas | 59.587 | 683.272 | 54,1 | 482,9 | +793,5% |
| Inversión financiera | 134.500 | 124.500 | 122,0 | 88,0 | −27,9% |
| Amortización de la deuda | 362.929 | 444.117 | 329,2 | 313,9 | −4,7% |
| Total aplicaciones | 497.429 | 568.617 | 451,2 | 401,9 | −10,9% |
El dato de fondo del semestre: en 2025 la Ciudad financió su caja con saldos guardados y prácticamente deuda cero; en 2026 tomó deuda nueva por US$479,4 millones (la colocación externa de la Ley 6.734) más el BID, y a la vez amortizó US$313,9 millones. La inversión financiera (colocaciones de excedentes) bajó de US$122,0 a US$88,0 millones: hay menos excedente para estacionar.
Cómo verificamos el dólar (transparencia)
- Serie A3500 diaria del BCRA: 546 valores entre el 1/1/2025 y el 30/6/2026.
- Promedio del semestre sobre los días hábiles que publicó el BCRA (118 en 2025 y 119 en 2026): $1.102,34 (2025) y $1.414,86 (2026), +28,4%.
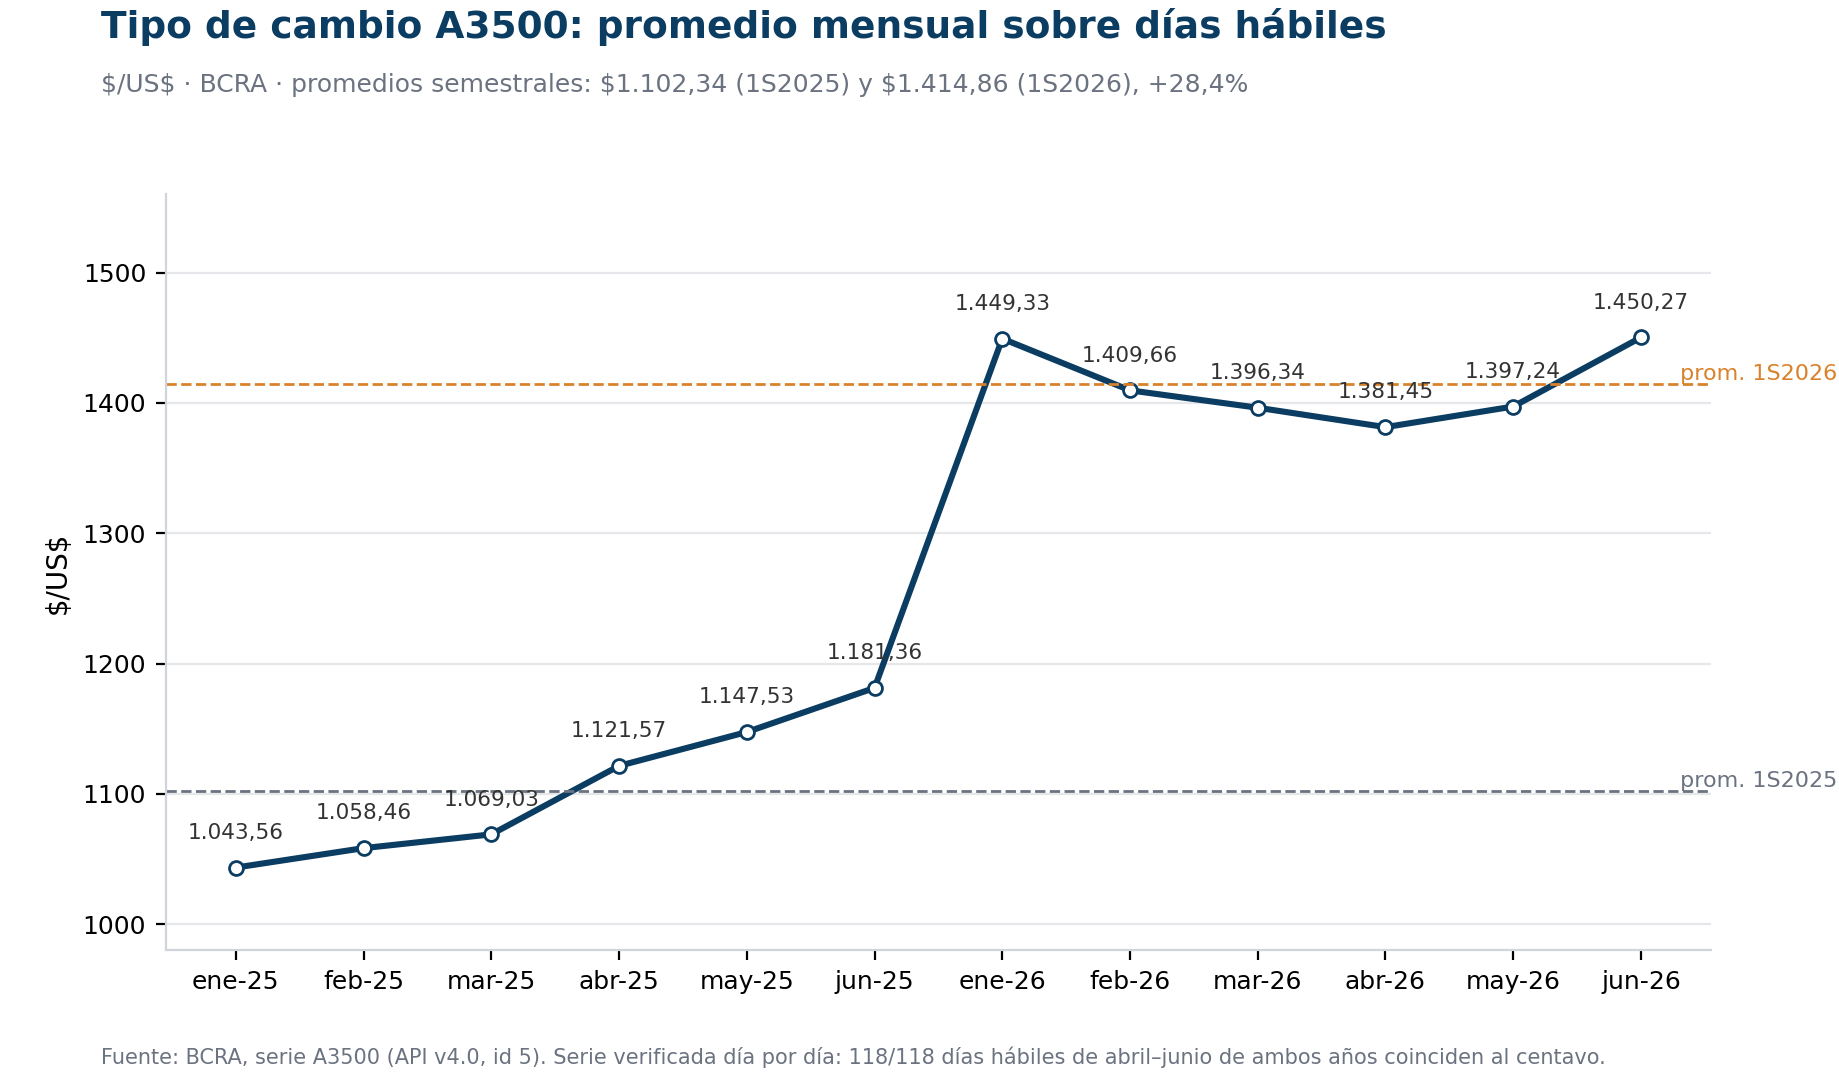 Gráfico 6. Tipo de cambio A3500: promedio mensual sobre días hábiles, con los promedios semestrales usados en la conversión.
Fuentes
Informes de ejecución presupuestaria de la Dirección General de Contaduría (GCBA, cifras provisorias); IPCBA, Dirección General de Estadística y Censos; serie A3500 del BCRA (API v4.0, id 5). Elaboración propia de Ciudad Abierta. Verificación del 29/09/2026.
Más del Observatorio
Por qué creamos Ciudad Abierta
La democracia atraviesa un momento difícil en todo el mundo. Los Estados no alcanzan a dar respuesta a problemas globales como el cambio climático o la economía ilegal. Además crece la insatisfacción con el funcionamiento del sistema político: todos los estudios la registran, en países ricos y pobre…

Datos abiertos, información para decidir.
Sin información no hay buenas decisiones. Por eso en Ciudad Abierta transformamos los datos públicos en información para entender cómo se gobierna la Ciudad y fortalecer el control ciudadano.Qué vas a encontrar:Presupuestos de la Ciudad desde 2007.Licitaciones, adjudicaciones y proveedores, con …

Reclamos y Propuestas
En Ciudad Abierta podés hacer llegar tu voz a las autoridades de dos maneras: presentando propuestas o registrando tus reclamos sobre problemas concretos de tu barrio.Las propuestas son ideas para transformar la ciudad: obras, servicios, políticas públicas o cualquier iniciativa que quieras poner s…

0 comentarios